केन टेक्नोलॉजी के शेयरों में 20 प्रतिशत की गिरावट क्यों? लाभ, ऋण और लेखा परीक्षक समीक्षा
वित्त वर्ष 27 की दूसरी तिमाही के परिणामों के बाद केयनेस टेक्नोलॉजी के शेयरों में 20 प्रतिशत तक की गिरावट आई। यहाँ NSE फाइलिंग लाभ, शुद्ध ऋण और लेखा परीक्षक की योग्य समीक्षा पर क्या दिखाती है।
चार्टिस्ट, रिसर्च एनालिस्ट और निवेशक
बाजार की रिपोर्टों के अनुसार, केयन्स टेक्नोलॉजी इंडिया के शेयर सोमवार, 16 नवंबर 2026 को इंट्राडे में 20 प्रतिशत तक गिर गए, जो पिछले बंद 3,430 रुपये के मुकाबले 2,744 रुपये के निचले स्तर को छू गए। ट्रिगर कंपनी के वित्त वर्ष 27 की दूसरी तिमाही के परिणाम थे, जो 14 नवंबर 2026 को एक्सचेंजों के साथ दायर किए गए थे।
राजस्व में मुश्किल से वृद्धि हुई। परिचालन से राजस्व 952.5 करोड़ रुपये आया, जो एक साल पहले 912.1 करोड़ रुपये से केवल 4.4% अधिक था। लेकिन वास्तविक कहानी फाइलिंग के तीन अन्य हिस्सों में हैः लाभ, ऋण और लेखा परीक्षक की समीक्षा रिपोर्ट।
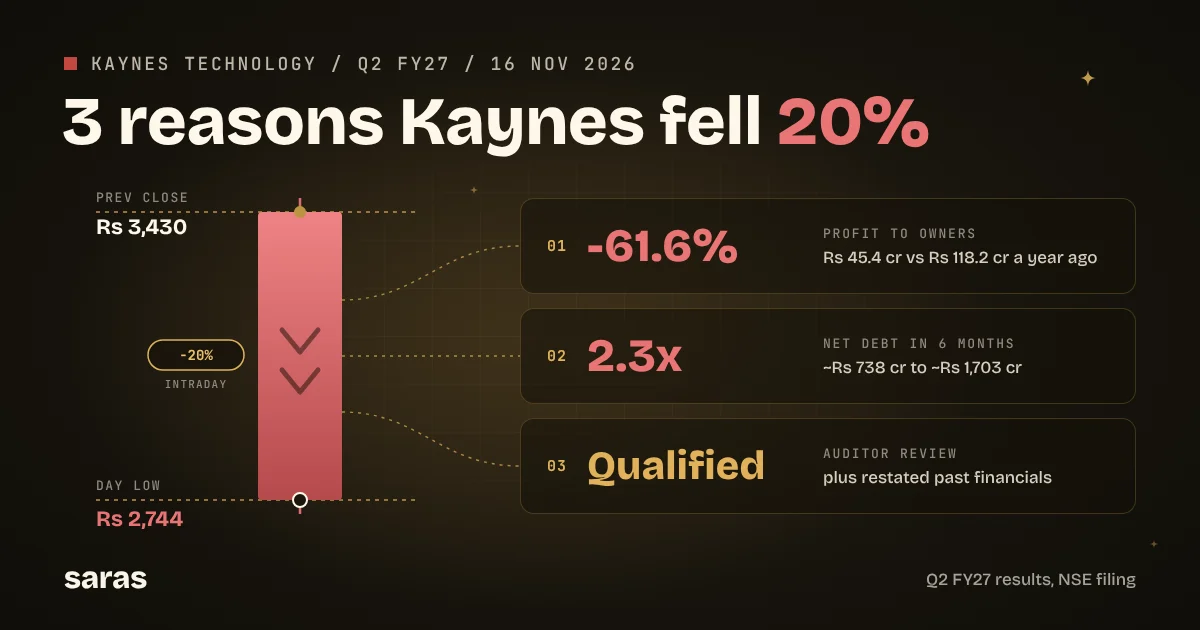
1. लाभ में 60 प्रतिशत से अधिक की गिरावट आई
कायन्स ने इस तिमाही में दो लाभ अंकों की सूचना दी, और अलग-अलग समाचार रिपोर्टों में अलग-अलग का हवाला दिया गया। दोनों ही सही हैं। वे अलग-अलग चीजों को मापते हैं।
Consolidated (Rs crore) | Q2 FY27 | Q2 FY26 (restated) | Change |
|---|---|---|---|
Profit for the period | 39.8 | 115.7 | -65.6% |
Profit attributable to owners | 45.4 | 118.2 | -61.6% |
Basic EPS (Rs) | 6.76 | 17.64 | -61.7% |
दो संख्याएँ क्यों? "अवधि के लिए लाभ" पूरे समूह का लाभ है। "मालिकों के लिए जिम्मेदार लाभ" वह हिस्सा है जो केयनेस शेयरधारकों का है। यह अंतर गैर-नियंत्रित ब्याज से आता हैः जिन सहायक कंपनियों के केयन्स के पास पूरी तरह से स्वामित्व नहीं है, उन्हें नुकसान हुआ है और उस नुकसान में अल्पांश भागीदारों का हिस्सा (लगभग 5.6 करोड़ रुपये) निकाल लिया गया है।
शेयरधारक के लिए, मालिकों की संख्या और EPS महत्वपूर्ण हैं। उस आधार पर, लाभ 61.6% गिर गया।
ध्यान दें कि वित्त वर्ष 26 की दूसरी तिमाही के तुलनात्मक आंकड़े फिर से दिए गए हैं। केयन्स ने इस तिमाही में अपनी पिछली वित्तीय त्रुटियों को ठीक किया, इसलिए इस फाइलिंग में पिछले साल की संख्या मूल रूप से रिपोर्ट की गई संख्या के समान नहीं है।
2. छह महीने में शुद्ध ऋण दोगुने से अधिक हुआ
यह फाइलिंग का वह हिस्सा है जो बाजार को सबसे ज्यादा चिंतित करता है।
Consolidated (Rs crore) | 30 Sep 2026 | 31 Mar 2026 |
|---|---|---|
Total borrowings | 1,809.8 | 1,393.7 |
Cash and bank balances | 106.7 | 655.4 |
Net debt (approx.) | 1,703 | 738 |
दो चीजें एक साथ हुईं। ऋण में लगभग 416 करोड़ रुपये की वृद्धि हुई और नकदी और बैंक शेष में लगभग 549 करोड़ रुपये की गिरावट आई। केवल छह महीनों में शुद्ध ऋण लगभग 965 करोड़ रुपये बढ़ गया।
पैसा कहाँ गया? वित्त वर्ष 27 की पहली छमाही के लिए परिचालन नकदी प्रवाह नकारात्मक 278.4 करोड़ रुपये था। सरल शब्दों में, व्यवसाय ने संचालन से उत्पन्न नकदी की तुलना में अधिक नकदी का उपयोग किया, और उस अंतर को ऋण और मौजूदा नकदी द्वारा वित्त पोषित किया गया था।
अधिक ऋण का अर्थ अधिक ब्याज भी है। तिमाही के लिए वित्त लागत 38.7 करोड़ रुपये थी, जो वित्त वर्ष 26 की दूसरी तिमाही (पुनर्निर्धारित) के 13.3 करोड़ रुपये से लगभग 2.9 गुना अधिक थी।
यहाँ शुद्ध ऋण की गणना कुल ऋण माइनस नकदी और अन्य बैंक शेष के रूप में की जाती है। इसमें पट्टे की देनदारियों और तरल निवेश को शामिल नहीं किया गया है, इसलिए इसे एक अनुमानित आंकड़ा माना जाता है।
3. लेखा परीक्षक ने एक योग्य समीक्षा दी
हर तिमाही में, एक सूचीबद्ध कंपनी का लेखा परीक्षक इसके परिणामों की "सीमित समीक्षा" करता है। आमतौर पर निष्कर्ष साफ होता है। इस बार ऐसा नहीं था।
समेकित परिणामों पर लेखा परीक्षक का निष्कर्ष योग्य है, जिसका अर्थ है कि इसमें "अपवाद के अलावा" अपवाद है। यह मुद्दा एक सहयोगी कंपनी, मिक्स टेक्नोलॉजीज के नुकसान में समूह का हिस्सा है। लेखा परीक्षक ने कहा कि वह नुकसान के उस हिस्से के लिए आवश्यक किसी भी समायोजन पर टिप्पणी करने में असमर्थ है।
लेखा परीक्षक ने परिणामों के नोट 10 की ओर भी ध्यान आकर्षित किया, जो पिछले वित्तीय विवरणों के पुनर्कथन का वर्णन करता है। केयन्स ने कहा कि उन्होंने लेखांकन मानक इंड ए. एस. 8 के तहत "सामग्री पूर्व अवधि त्रुटियों" को ठीक किया। सुधारों में ग्राहक को नियंत्रण से पहले मान्यता प्राप्त राजस्व, पट्टा लेखांकन, सहयोगियों के लिए लेखांकन, इन्वेंट्री और कर जैसे क्षेत्र शामिल हैं। एकल स्तर पर प्रभाव बहुत बड़ा हैः वित्त वर्ष 26 में एकल शुद्ध लाभ को लगभग 28 प्रतिशत की कटौती के साथ संशोधित कर 254.1 करोड़ रुपये से 182.0 करोड़ रुपये कर दिया गया।
यह क्यों मायने रखता है?
हो सकता है कि इनमें से किसी के कारण भी 20 प्रतिशत की गिरावट न आई हो। एक साथ, वे एक कठिन तस्वीर चित्रित करते हैंः
- लाभ में 60 प्रतिशत से अधिक की गिरावट आई जबकि राजस्व में केवल 4.4 प्रतिशत की वृद्धि हुई।
- कंपनी नकदी जला रही है और ऋण के साथ इसका वित्तपोषण कर रही है।
- लेखा परीक्षक ने अपनी समीक्षा के लिए अर्हता प्राप्त कर ली है, और पिछले आंकड़ों को ठीक कर दिया गया है।
निवेशकों के लिए, अब प्रमुख प्रश्न यह हैं कि क्या परिचालन नकदी प्रवाह सकारात्मक हो जाता है, क्या ऋण बढ़ना बंद हो जाता है, और क्या अगली समीक्षा रिपोर्ट स्पष्ट रूप से वापस आती है।
इन आंकड़ों के बारे में
कंपनी के सभी आंकड़े केयन्स टेक्नोलॉजी इंडिया लिमिटेड के 30 सितंबर 2026 को समाप्त तिमाही और छमाही के लिए गैर-लेखापरीक्षित वित्तीय परिणामों से हैं, जो 14 नवंबर 2026 को NSE के साथ दाखिल किए गए थे। शेयर मूल्य स्तर बाजार रिपोर्ट से होते हैं। शुद्ध ऋण और EPS परिवर्तन की गणना फाइलिंग के आंकड़ों से की जाती है।
अस्वीकरणः यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और निवेश सलाह नहीं है।
सवाल और जवाब
16 नवंबर 2026 को केयन्स टेक्नोलॉजी के शेयरों में गिरावट क्यों आई?
वित्त वर्ष 27 की दूसरी तिमाही के परिणामों में मालिकों के लाभ में गिरावट, शुद्ध ऋण बढ़कर लगभग 1,703 करोड़ रुपये, एक योग्य लेखा परीक्षक समीक्षा और पिछले वित्तीय विवरण के बाद शेयरों में गिरावट आई।
केयन्स टेक्नोलॉजी क्यू2 एफवाई27 का शुद्ध लाभ क्या था?
मालिकों को होने वाला लाभ 45.40 करोड़ रुपये था, जो एक साल पहले के (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित) (पुनर्निर्धारित)) (पुनर्निर्धारित) (पुनर्निर्धारित)) (पुनर्निर्धारित) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित)) (पुनर्निर्धारित) इस अवधि के लिए गैर-नियंत्रित ब्याज सहित कुल लाभ 39.80 करोड़ रुपये था।
केयनेस टेक्नोलॉजी क्यू2 एफवाई27 परिणामों में योग्य समीक्षा क्या है?
लेखा परीक्षक ने सहयोगी कंपनी मिक्स टेक्नोलॉजीज में समूह के नुकसान के हिस्से पर अपनी सीमित समीक्षा के लिए अर्हता प्राप्त करते हुए कहा कि वह किसी भी समायोजन पर टिप्पणी नहीं कर सकता है जिसकी उसे आवश्यकता हो सकती है।
क्या केयन्स टेक्नोलॉजी ने अपनी वित्तीय स्थिति को दोहराया?
हां. केयन्स ने इंड ए. एस. 8 के तहत सामग्री पूर्व अवधि त्रुटियों को ठीक करने के लिए पहले की अवधियों को दोहराया। वित्त वर्ष 26 में एकल शुद्ध लाभ को 254.1 करोड़ रुपये से घटाकर 182.0 करोड़ रुपये कर दिया गया।
यह पेज जानकारी के लिए है, सलाह नहीं। यह बताता है कि चीजें कैसे काम करती हैं। यह किसी सिक्योरिटी या किसी कदम की रिकमेंडेशन नहीं करता।
- 09Nifty और Sensex में क्या अंतर है? शुरुआती निवेशकों के लिए आसान गाइडदो स्कोरबोर्ड, एक बाजार। जानिए भारत के दो सबसे ज़्यादा देखे जाने वाले इंडेक्स में असली फर्क क्या है, Sensex की संख्या Nifty से करीब तीन गुना क्यों है, और आपको किसे फॉलो करना चाहिए।
- 10SEBI कर रहा है MTF पर फ्री-फ्लोट कैप पर विचार: क्या है प्रस्तावSEBI ने अभी MTF के नियमों में कोई बदलाव नहीं किया है। वह किसी स्टॉक में मार्जिन फंडिंग को उसके फ्री फ्लोट से जोड़ने के प्रस्ताव पर विचार कर रहा है, लेकिन चेयरमैन के अनुसार अभी कोई फैसला नहीं हुआ है।
Saras जल्द आ रहा है। वेटलिस्ट में जुड़ें और खुलते ही हम आपको बता देंगे।